即刻App年轻人的同好社区
下载
 置顶
最近看到很多年轻人因为网贷而苦恼,作为曾一线操盘近20亿交易消费贷业务的中登,觉得有必要跟年轻朋友分享一个足以改变你一生的概念,它日常而迷人,却隐含危险。它就是利率。
而贷款,哪怕是合规的贷款分期,能赚钱的重要原因在于一个名词:利率幻觉。
不妨来看看如下场景:
场景1 用某呗借了1W,利息一天5元,年利率是多少?
场景2 用某信用卡套现1.2W ,分12期每月还1055元,共还利息660元,年利率是660/12000=5.5%吗?
场景3 从某小平台借1W,分3期还完,先交纳手续费6%,到手9400,每月还款333元。年利率是多少?
不仅如此,你还会发现,利率她就像一个“百变小樱”,似乎有很多装扮,比如月息6厘,费率前3,日利率万3、月利率0.75%、年化利率12%等...
上述问题,如果你感到困惑和好奇,那这篇文字就是为你而写的。
(一)APR&利率幻觉&IRR
1.APR(Annual percentage rate)- 名义利率
要搞清楚这个问题,我们首先要明白,什么是利率?
定义很多,此处我用和君王明夫的简明定义:利率是资金的价格。
言简意赅,使用资金是有成本的。
那么在借贷关系中,最重要的就是利率怎么标价,资金用多久,打算怎么还了。
对利率而言,日常我们明面说的各种利率,如日利率万3、月利率0.75%、年化利率12%...这些表述方式我们可统统约定为名义利率,即APR(Annual percentage rate),这也是银行常用默认的年利率。
它是一次性到本付息的单利。注意,这里强调一次性,即年利率APR=息费之和/借款本金(1年内)。
民间,通常用“厘”来表达月利率。一般民间谈利息几厘几厘,指的是月息的千分之几。
所以,日利率*360=月利率*12=年利率APR。很简单。
举例,若银行借你100块钱,到1年后,你才还钱,且一共还款104.5元。那么4.5%就是年利率(APR)。
再如某呗,日利率万5,在不分期情况下,乘以360即可得到年利率APR=18%。
2.利率幻觉- APR的失真
但,我们在分期买东西的时候,金融机构一般会告诉你,我们收的是“手续费费率”。
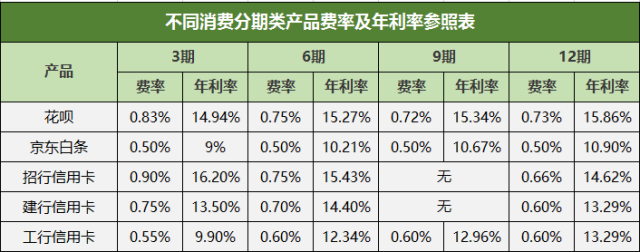
比如某呗提供分期服务,分期内不算利息,只收取手续费。费率跟所分期数有关,比如9期为0.72%,12期平均每期费率为0.73%。
以使用某呗借1200元,每月等额本息还款,分12期还清为例。
手续费费率=0.73%*12=8.76% ,似乎不高。
很多时候,用户,客服和销售也搞不清楚这个“费率”和利率有啥不同。其实,就是名义利率APR。
但是细心的朋友,会发现有点不对劲。
每期还款本金为100元,每期手续费为1200x0.73%(12期费率)=8.76元,合计每期本息为:100+8.76=108.76元。
这里的每期手续费,是按1200元借款为基数,而这个基数并没有因为我们归还了每期100元本金而减少。也就是说,我们每期都还钱,实际手上占用的钱在减少,但是收利息的基数不变。
因为分期还款的方式,使得APR不再真实反映资金的实际使用情况,让人们产生了“利息不多”的假象。这就是所谓的“ 利率幻觉。”
这也是信用卡、消费金融机构挣钱的基本原理之一。
我们把费率和“真实利率”列出来,就会一目了然发现他们的区别。
(参考如下图二)
3.真实利率-即IRR(Internal Rate of Return,内部资产收益率)
终于来到利率中的明星化身——IRR,内部资产收益率。也就是上面提到的“真实利率”。
要彻底搞清楚这个概念,有点复杂。我尽量讲得直白些。
金融上,认为货币有时间价值。今天的一块钱,永远大于未来的一块钱。今天的钱,也叫现值PV。
所以未来的钱,可以打折到现在,来和现在的钱比较。这个打折,也叫贴现。打折率,也叫贴现率r。
举例,若今天100块=未来110块,这10%即是贴现率r。
有了贴现率r,就能把未来的钱,“拉”到现在和投资成本一起比较了。
于是人们定义,未来所有不同时间点的收益全部折现到当前时间点,做成总和,减去投资成本,就是净现值(NPV,net present value)。
很明显的,如果NPV>0,说明投资有利可图,如果NPV<0,说明投资没搞头。
那NPV=0呢?意味着投资符合预期,在考虑了货币时间价值情况下,不赚不赔。
于是,人们定义:IRR就是当NPV=0时的折现率r。用公式表示:(请看图一,看不懂也没事)
有点复杂哦?别着急。
我们只需要记住,IRR考虑了货币的时间价值,反应真实的资金回报效率。
有了IRR,我们仿佛就有了火眼金睛!什么名义APR,都是弟弟。
可以先记住一个简单粗暴的结论:如果我们拿出1万元进行投资,在5年后收获了10万元,也就是我们常说的“5年10倍”,那么这笔投资的IRR是58%。
回到上面的例子,还是借1.2W分12期还,随着每一期还款,借款人实际占用的资金量变小(也就是投资者借给借款人的实际资金量也变小了)理论上,投资人每期收回的钱还在赚取利息。
IRR就可以如实反应,这种利滚利的效率。
(二)计算IRR
IRR的计算方式,常见有3种。
第一种,最快的办法选择使用市面上的IRR计算小程序直接算。
第二种办法,就是打开Excel,输入IRR函数,按照要求输入流水即可。5分钟学会,不再赘述。
第三种,财务&数学大神使用,线性插值法,高斯定则等等...
最后,为了直观搞清楚APR/IRR之间的关系,我们还需要再讲讲还款方式对利率的影响。
一般来说,常见5种还款方式。
1.随借随还。就是字面意思。
2.先息后本。简单来说,先还利息,最后1期连本带息还。
3.等本等息。每次还的本金一样,利息一样。一般用于银行现金分期,账单分期。
4.等额本金。每月偿还同等数额的本金,和剩余贷款在该月所产生的利息。
5.等额本息。最为常见。贷款期内每月按相等的金额偿还贷款本息,其中利息逐月递减,本金逐月递增。
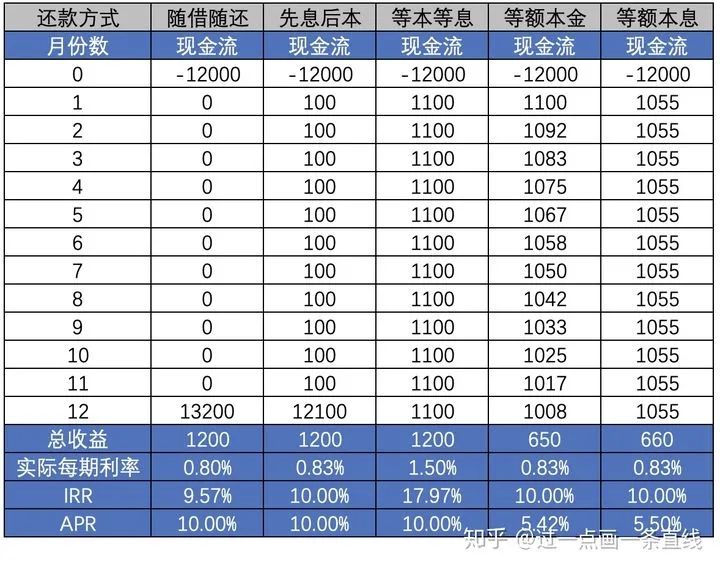
我们不妨,用同样借款12000,借款期限12个月,月利率( 10% / 12 ),把流水列出来。
就很直观地看到APR/IRR,在不同还款方式下有区别。
(参考图三)
可以看到,在等额本息/等额本金还款情况下,
真实利率IRR一般是名义利率APR的两倍。
大家可以记住这个朴素的结论,对日常生活中的各类情形做快速判断。
而作为在残酷世界奋斗的我们,清楚知道自己每一份钱的代价,直面利率幻觉,或许才够得上现实的理想主义。
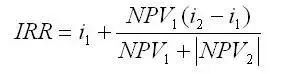
366 70128
“心怀爱意的人永远是赢家。就算心碎也没关系,你真切地活着,能感受,就是活着。
太阳不会在意小草是否感念它的光芒,它只是持续发光,你也该如此。”
The one who's in love always wins.
It doesn't matter if you get your heart broken; you're living. When you're feeling, you're alive.
The sun doesn’t care whether the grass appreciates its rays, right? It just keeps on shining. That’s you. - Ethan Hawke
太阳不会在意小草是否感念它的光芒,它只是持续发光,你也该如此。”
The one who's in love always wins.
It doesn't matter if you get your heart broken; you're living. When you're feeling, you're alive.
The sun doesn’t care whether the grass appreciates its rays, right? It just keeps on shining. That’s you. - Ethan Hawke
9 20
1 00